BorrowMoney - Loan Eligibility

Mga screenshot
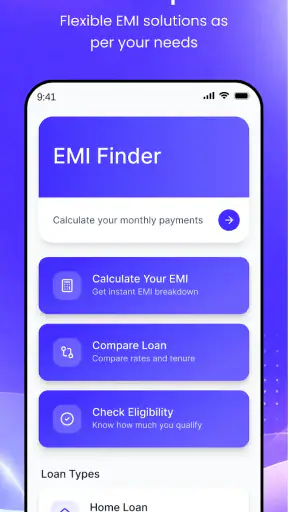
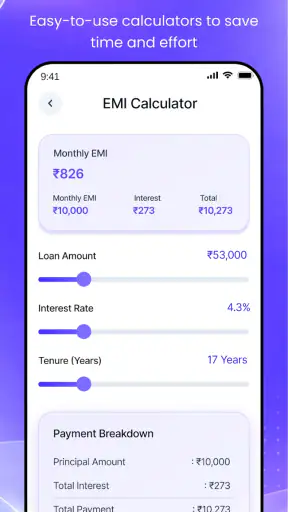
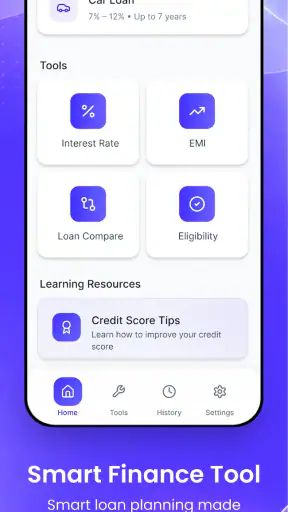
Mga detalye
- Rating
- 1.00 mga review
- Bersyon
- 1.0.11
- Developer
- Arti Developers
Pagsusuri ni Norviv
Kung unang beses mong susuriin ang isang pautang o deposito, madaling malito sa buwanang bayaran, kabuuang interes, at pagkakaiba ng mga opsyon. Dito ko nakita ang praktikal na gamit ng BorrowMoney - Loan Eligibility: isa itong libreng app sa pananalapi mula sa Arti Developers na tumutulong magkwenta ng EMI, pautang, at deposito sa isang mas organisadong paraan. Hindi ito kapalit ng bangko o opisyal na tagapagpahiram; mas tama itong tingnan bilang kasangkapan sa paghahanda bago ka gumawa ng desisyong may epekto sa badyet.
Sa unang paggamit ko, ang pinakamahalagang benepisyo ay hindi ang mismong resulta ng kalkulasyon kundi ang paraan ng pag-aayos ng tanong. Sa halip na umasa sa mabilis na tantiya o sa paliwanag ng isang ahente, maaari mong ilagay ang halaga, termino, at iba pang kailangang detalye upang makita kung paano nagbabago ang posibleng bayaran. Para sa taong gustong magsimula nang maingat, nakatutulong ang ganitong workflow dahil napipilitan kang isipin ang kabuuang gastos, hindi lamang ang halagang matatanggap.
Mula pag-install hanggang unang kapaki-pakinabang na kalkulasyon
Sa bahaging ito, susundan ko ang maingat na paraan ng pagsisimula: pumili muna ng isang tunay na tanong tungkol sa pautang o deposito, saka ihanda ang mga numerong kailangan mong ihambing. Sa halip na magmadali sa unang sagot, mas kapaki-pakinabang na tukuyin kung aling pagbabago sa halaga o termino ang talagang makaaapekto sa iyong badyet.
Ano ang aasahan bago buksan ang app
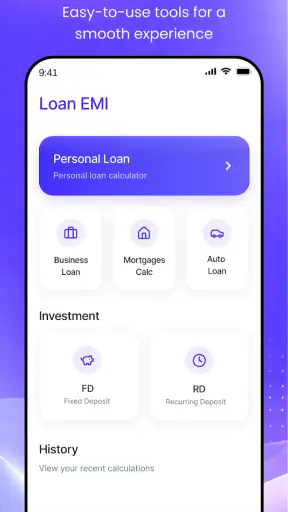
Ang BorrowMoney ay nasa kategorya ng mga app para sa pananalapi, at ang pangunahing ideya nito ay simple: gawing mas madaling ihambing ang mga opsyon sa pera. May tindahang buod itong nakatuon sa pagkukuwenta ng EMI, pautang, deposito, at paghahambing ng mga alternatibo. Sa praktikal na gamit, ibig sabihin nito ay mas bagay ito sa pagpaplano kaysa sa aktuwal na pagkuha ng loan.
Hindi ko ito gagamitin bilang garantiya na maaaprubahan ang isang aplikasyon. Ang salitang “eligibility” sa pangalan ay maaaring magbigay ng impresyon na makapagsasabi ang app ng pinal na desisyon ng bangko, pero ang makatuwirang gamit nito ay pagtatantiya at paghahambing. Ang tunay na pag-apruba ay nakasalalay pa rin sa institusyong nagpapahiram at sa sarili nitong pagsusuri.
Magandang panimulang tanong bago gamitin ito ay: “Magkano ba talaga ang kaya kong bayaran bawat buwan?” Mas kapaki-pakinabang ang app kapag may makatotohanan kang limitasyon kaysa kapag sinusubukan mong hanapin ang pinakamalaking halagang maaari mong hiramin. Kung ang layunin mo ay bumili ng gamit, magplano ng deposito, o suriin ang isang alok sa pautang, ihanda muna ang halaga, tinatayang termino, at interes kung mayroon nito sa dokumento o alok na hawak mo.
Ang app ay libre, kaya madali itong subukan nang hindi muna gumagawa ng karagdagang gastos. Binigyan ito ng rating na 3+, kaya angkop ang presentasyon nito sa pangkalahatang audience, bagaman ang mga desisyong pinansyal na ginagawa gamit ang anumang calculator ay mas mabuting pinangungunahan ng isang nakatatanda o mapagkakatiwalaang tagapayo kapag bata pa ang gagamit.
Mga kuwentong pinili para sa iyo

LinkedIn: Panalo sa Ugnayan at Susunod na Hakbang sa Karera

Toca Boca World: Malayang Magkuwento, Pero Hanap-Hanapin ang Susunod na Hakbang

InDrive: Sulit ang tawaran kung tugma sa biyahe at telepono

WEBTOON sa Android at iOS: Paano Binabago ng Telepono ang Gawi sa Pagbasa

Bubble Shooter - Classic Pop: Masayang Pahinga, Hindi Buhay na Pamayanan

Bakit Ang My Talking Tom Friends ay Isang Larong Hindi Mo Malilimutan
Unang setup: magsimula sa isang totoong sitwasyon
Para hindi maging malabo ang unang paggamit, pinili kong magsimula sa isang konkretong tanong: kung may inaalok na pautang, magkano ang posibleng buwanang bayad at paano ito magbabago kapag humaba ang termino? Sa ganitong paraan, hindi ka basta naglalagay ng random na numero. Ang bawat input ay may kaugnayan sa desisyong kailangan mong gawin.
Sa unang screen o calculator na gagamitin mo, basahin muna ang label ng bawat field bago mag-type. Ang isang karaniwang pagkakamali sa mga financial calculator ay ang pagkalito sa principal, interest rate, at bilang ng panahon. Kapag napagpalit ang taunang rate at buwanang rate, maaaring maging malayo ang resulta sa aktuwal na alok. Kaya ang pinakamainam na gawain ay kopyahin ang mga detalye mula sa isang opisyal na quotation at huwag hulaan ang mga ito.
Kung hindi mo pa alam ang eksaktong rate, gamitin ang app para gumawa ng mga scenario sa halip na magkunwaring tiyak ang resulta. Halimbawa, maaari mong ihambing ang mas mababang rate at mas mataas na rate upang makita kung gaano kasensitibo ang badyet mo. Ang pinakamahalagang unang hakbang ay hindi ang makakuha ng isang magandang numero, kundi malaman kung gaano kalaki ang pagbabago kapag nag-iba ang kondisyon.
Kapag deposito naman ang sinusuri, isipin ang layunin ng pera bago tumingin sa resulta. Ang isang projection na mukhang malaki sa dulo ay hindi awtomatikong mas mabuti kung kailangan mong gamitin ang pera bago matapos ang termino. Dito nakatutulong ang calculator bilang paraan ng pag-uusap sa sarili: magkano ang ilalagay, gaano katagal ito mananatili, at anong kapalit ng pag-lock ng pera?
Ang unang matagumpay na aksyon
Para sa akin, ang unang tunay na tagumpay sa BorrowMoney ay ang makagawa ng dalawang magkatabing kalkulasyon para sa iisang layunin. Ilagay muna ang alok na kasalukuyan mong tinitingnan, pagkatapos ay gumawa ng alternatibong may ibang termino o halaga. Huwag agad piliin ang mas mababang buwanang bayad. Tingnan kung ang pagbaba nito ay nagmumula sa mas mahabang panahon na maaaring magdagdag sa kabuuang gastos.
Isang makatotohanang halimbawa ay isang empleyadong gustong bumili ng laptop para sa trabaho. Sa unang tingin, maaaring kaakit-akit ang planong may mahabang hulugan dahil mas maliit ang bayad kada buwan. Ngunit kung may regular nang gastos sa pagkain, pamasahe, renta, at emergency fund, ang bagong bayad ay dapat suriin kasama ng buong badyet. Ang mas maikling termino ay maaaring mas mabigat buwan-buwan, samantalang ang mas mahabang termino ay maaaring mas matagal kang nakatali. Ang app ay pinakamalakas kapag ginagamit mo ito upang makita ang trade-off na ito, hindi para pilitin ang sarili na kumuha ng pautang.
Pagkatapos ng bawat kalkulasyon, isulat o itala ang mga input na ginamit. Mahalaga ito kapag naghahambing ka ng alok mula sa iba't ibang pinagmulan. Kung hindi pareho ang halaga, rate, o panahon, hindi patas ang paghahambing kahit magkatabi ang mga resulta. Ang maliit na hakbang na ito ang isa sa mga praktikal na gamit na madaling makaligtaan ng bagong user.
May isa pang kapaki-pakinabang na paraan: magsimula sa maximum na buwanang bayad na komportable ka, saka mag-eksperimento sa halaga at termino. Mas nakasentro ito sa tunay mong kakayahan kaysa sa tanong na “Magkano ang maaari kong hiramin?” Kung ang calculator ay nagpapakita ng bayad na mag-iiwan sa iyo ng kaunting pera para sa pang-araw-araw at hindi inaasahang gastos, malinaw na senyales iyon para bawasan ang halaga o ipagpaliban ang plano.
Paano basahin ang resulta nang hindi naloloko ng isang numero
Ang EMI o buwanang bayad ay madaling unawain, pero hindi ito ang buong kuwento. Kapag mas mababa ang buwanang halaga, hindi ibig sabihin na mas mura ang loan. Maaaring mas mahaba ang panahon ng pagbabayad, at maaaring mas malaki ang kabuuang ibabalik. Kaya pagkatapos makita ang EMI, hanapin ang kabuuang bayad at ihambing ito sa halagang matatanggap o gagamitin mo.
Kung nagpapakita ang calculator ng mga resulta para sa deposito, tingnan din kung anong bahagi ang iyong inilagak at anong bahagi ang tinatayang tubo. Huwag paghaluin ang projection at garantiya. Ang isang calculator ay sumusunod sa mga inilagay mong parameter; hindi nito awtomatikong nasusuri kung tama ang rate para sa partikular na produkto, kung may buwis, o kung may bayaring nakalagay sa maliliit na letra ng alok.
May halaga rin ang pagtingin sa resulta bilang range ng mga posibleng sitwasyon. Maaari kang gumawa ng maingat, katamtaman, at mas agresibong bersyon ng parehong plano. Sa ganitong workflow, makikita mo kung kaya pa rin ng badyet ang bayad kapag tumaas ang ibang gastusin o bumaba ang iyong disposable income. Hindi nito hinuhulaan ang kinabukasan, pero tinuturuan ka nitong huwag umasa sa iisang ideal na senaryo.
Mga karaniwang kalituhan ng bagong user
Ang unang kalituhan ay ang pag-aakalang ang resulta ay opisyal na eligibility check. Hindi ko ituturing na approval indicator ang anumang kalkulasyong lumabas. Ang app ay kapaki-pakinabang sa pagtantya kung pasok sa iyong sariling badyet ang isang alok, pero iba iyon sa pagsusuri ng credit history, kita, dokumento, at mga patakaran ng lender.
Ang ikalawang kalituhan ay ang paggamit ng maling unit ng panahon. Kung ang isang rate ay nakasulat kada taon at ang calculator ay nangangailangan ng ibang format, kailangan mong basahin nang mabuti ang field at ang paliwanag nito. Huwag basta maglagay ng numero dahil mukhang tama ang resulta. Ang magandang financial habit ay i-double-check ang input bago ikumpara ang output.
Ang ikatlong kalituhan ay ang pagtingin sa deposito na parang walang kapalit. Ang pera na inilalagay sa isang term-based arrangement ay maaaring hindi madaling galawin bago matapos ang napagkasunduang panahon, depende sa aktuwal na produkto. Dahil calculator lamang ang BorrowMoney, kailangan mong basahin ang opisyal na kondisyon ng institusyon bago magdesisyon. Gamitin ang projection bilang mapa, hindi bilang kontrata.
May praktikal ding limitasyon ang ganitong uri ng app: kung umaasa ka sa awtomatikong pagkuha ng personal na financial records, direktang aplikasyon, o personalized na payo mula sa isang eksperto, maaaring hindi ito ang tamang pangunahing tool para sa iyo. Mas bagay ito sa taong gustong magpasok ng sariling scenario at magkaroon ng malinaw na panimulang paghahambing.
BorrowMoney kumpara sa karaniwang alternatibo
Ang karaniwang alternatibo ay paggamit ng calculator sa website ng bangko, spreadsheet, o simpleng formula sa calculator ng telepono. May kalamangan ang website ng bangko dahil maaaring mas malapit ito sa partikular na produkto at mga tuntunin nito. Kung mayroon ka nang opisyal na alok mula sa isang institusyon, dapat mong gamitin ang dokumento at opisyal na calculator nito bilang pangunahing sanggunian.
Mas flexible naman ang spreadsheet para sa taong gustong gumawa ng maraming scenario, magdagdag ng buwanang badyet, at magsubaybay ng aktuwal na bayad. Ngunit kailangan mong buuin ang formula at ayusin ang layout. Sa BorrowMoney, mas mabilis ang unang hakbang para sa taong ayaw magsimula sa blangkong spreadsheet. Ito ang malinaw na puwang nito: mas magaan kaysa sa manual na paggawa, ngunit hindi kasinglawak ng isang kumpletong personal finance system.
Kung ang kailangan mo ay mabilis na sagot sa “magkano ang posibleng buwanang bayad?” o “ano ang epekto ng pagbabago ng termino?”, mas praktikal ang app kaysa sa paulit-ulit na paghingi ng quotation. Kung ang kailangan mo naman ay pagsubaybay sa lahat ng account, awtomatikong budget categories, o pormal na payo sa utang, mas mabuting pumili ng ibang uri ng tool at gamitin lamang ang BorrowMoney bilang calculator sa tabi nito.
Mga tip para mas maging maingat ang paghahambing
Una, ihambing ang parehong halaga at parehong panahon bago baguhin ang rate. Ikalawa, gumawa ng hiwalay na scenario para sa anumang down payment o paunang ambag kung kasama iyon sa aktuwal na alok. Ikatlo, huwag isama sa “kayang bayaran” ang buong natitirang pera mo pagkatapos ng mga pangunahing gastos. Mag-iwan ng puwang para sa emergency at sa mga gastusing hindi regular.
Kapag may dalawang alok, huwag lamang ihambing ang EMI. Itabi rin ang kabuuang ibabalik, anumang bayarin na nakasulat sa opisyal na dokumento, at ang flexibility ng repayment. Maaaring mas mura ang isang opsyon sa papel ngunit hindi praktikal kung hindi tugma ang petsa ng bayaran sa iyong cash flow. Ang BorrowMoney ay makatutulong sa numerong bahagi, pero ikaw pa rin ang kailangang magdagdag ng konteksto sa totoong buhay.
Para sa deposito, magtakda ng malinaw na layunin bago kalkulahin ang tubo. Kung emergency fund ang pera, mas mahalaga ang access at seguridad kaysa sa pinakamataas na projection. Kung pangmatagalang layunin naman ito, mas makabuluhan ang paghahambing ng mga termino at regular na ambag. Ang ganitong pag-iisip ang naglilipat sa app mula sa simpleng number generator tungo sa mas maingat na decision aid.
Ang kasalukuyang bersyon at pang-araw-araw na angkop na gamit
Ang kasalukuyang bersyon ng app ay 1.0.11 at maaari itong gamitin sa Android na may minimum na operating system na 7.0. Dahil dito, hindi kinakailangang magkaroon ng pinakabagong telepono para masubukan ang pangunahing gamit nito, basta pasok ang iyong device sa kinakailangang bersyon ng Android.
Makikita ring may mahigit isang daang libong install at average na 4.5 mula sa pitumpung rating. Ipinapakita nito na may kapansin-pansing interes mula sa mga user, bagaman maliit pa rin ang bilang ng nakasulat na review kumpara sa dami ng rating. Para sa akin, sapat itong dahilan upang subukan ang app bilang libreng calculator, pero hindi sapat upang ituring itong kapalit ng masusing pagbabasa ng loan o deposit agreement.
Ang developer na Arti Developers ay naglagay ng isang tool na madaling lapitan para sa mga taong nasa unang yugto ng financial planning. Ang pinakamainam na paggamit nito ay bago ka tumawag sa lender, bago pumirma sa alok, o bago ilipat ang ipon sa isang term-based na produkto. Sa mga sandaling iyon, kailangan mo muna ng malinaw na tanong at makatwirang scenario.
Sino ang makikinabang at sino ang dapat maghanap ng iba
Irerekomenda ko ito sa first-time borrower, estudyanteng nagsisimulang magplano ng malaking gastos kasama ang pamilya, freelancer na kailangang suriin ang pabago-bagong cash flow, at sinumang gustong ikumpara ang buwanang bayad bago makipag-usap sa isang provider. Kapaki-pakinabang din ito sa taong may dalawang posibleng termino at gustong makita ang epekto ng bawat isa nang hindi gumagamit ng komplikadong spreadsheet.
Hindi ko ito magiging pangunahing rekomendasyon sa taong naghahanap ng direktang loan application, personalized approval, awtomatikong pag-import ng account, o kumpletong budget tracking. Hindi rin ito sapat para sa isang desisyong nangangailangan ng legal, tax, o professional financial advice. Sa ganitong sitwasyon, gamitin lamang ito bilang unang kalkulasyon at kumuha ng mas tiyak na impormasyon mula sa opisyal na provider o kwalipikadong tagapayo.
Sa huli, ang tunay na halaga ng BorrowMoney ay nasa disiplina ng paggamit nito. Kung ilalagay mo ang random na numero at pipiliin ang pinakamababang buwanang bayad, hindi nito maaayos ang iyong desisyon. Kung gagamitin mo naman ito upang subukan ang ilang makatotohanang scenario, ihambing ang kabuuang gastos, at ikonekta ang resulta sa tunay mong badyet, nagiging mas kapaki-pakinabang itong kasama sa pagpaplano.
Ang susunod na hakbang pagkatapos ng kalkulasyon
Pagkatapos mong makuha ang resultang gusto mong suriin, huwag agad mag-apply o magdeposito. Isulat ang mga input, itabi ang output, at ihambing ito sa opisyal na terms ng produktong tinitingnan mo. Suriin kung pareho ang rate, panahon, kabuuang bayad, at anumang karagdagang kondisyon. Kung may hindi tugma, ang dokumento ng provider ang dapat mong sundin, hindi ang tantiya lamang.
Kung lumalampas sa komportableng bahagi ng iyong badyet ang buwanang bayad, subukan munang bawasan ang halagang hihiramin o maghintay hanggang mas malaki ang paunang ambag. Kung ang deposito naman ang sinusuri, tiyaking hindi mo inilalagay ang perang kailangan mo para sa agarang gastusin. Ang isang magandang kalkulasyon ay hindi awtomatikong magandang desisyon kung mali ang perang ginamit o hindi angkop ang panahon.
Sa aking karanasan, ang BorrowMoney - Loan Eligibility ay pinakamainam bilang tahimik na unang hakbang: libre, diretso, at sapat para gawing mas malinaw ang mga numerong kadalasang nakalilito. Hindi nito pinapalitan ang lender, kontrata, o sariling paghatol, ngunit makatutulong itong dumating ka sa susunod na pag-uusap na may mas maayos na tanong. Kung iyon ang kailangan mo—isang madaling paraan para suriin ang EMI, pautang, deposito, at mga alternatibo bago gumawa ng seryosong hakbang—makatuwiran itong subukan.
Mga madalas itanong
01Ano ang BorrowMoney - Loan Eligibility at para saan ito ginagamit?
Ang BorrowMoney - Loan Eligibility ay isang app na tumutulong sa mga user na suriin ang posibleng kwalipikasyon nila para sa loan. Karaniwan itong nagbibigay ng paunang pagtatantiya batay sa impormasyong inilalagay tulad ng kita, trabaho, edad, at iba pang detalye. Mahalagang tandaan na hindi awtomatikong nangangahulugan ang resulta na aprubado na ang iyong loan; ang pinal na desisyon ay nasa lending partner o institusyong pinansyal.
02Ligtas ba gamitin ang BorrowMoney - Loan Eligibility at paano pinoprotektahan ang aking personal na impormasyon?
Bago gamitin ang app, basahin nang mabuti ang privacy policy at mga pahintulot na hinihingi nito. Maaaring mangailangan ito ng personal o pinansyal na impormasyon upang makagawa ng eligibility assessment, kaya iwasang maglagay ng sensitibong detalye kung hindi malinaw kung paano ito gagamitin. Tiyaking nagda-download ka mula sa opisyal na app store at huwag ibahagi ang password, OTP, o banking credentials sa sinumang humihingi nito.
03Garantisado ba ang loan kapag lumabas na eligible ako sa BorrowMoney - Loan Eligibility?
Hindi garantisado ang loan approval kahit lumabas na eligible o mataas ang posibilidad ng approval sa app. Ang eligibility result ay karaniwang paunang pagtatasa lamang at maaaring magbago matapos suriin ng lender ang iyong credit history, dokumento, kita, at kakayahang magbayad. Bago tumanggap ng alok, ihambing ang interest rate, processing fee, due dates, penalties, at kabuuang halagang babayaran.
04May bayad ba ang paggamit ng BorrowMoney - Loan Eligibility?
Maaaring libre ang pag-download o paunang paggamit ng app, ngunit hindi ito nangangahulugang walang ibang posibleng gastos sa proseso ng pangungutang. Ang lender ay maaaring maningil ng interest, service fee, processing fee, late payment charge, o iba pang bayarin. Suriin ang kumpletong loan disclosure bago magpatuloy, at mag-ingat sa mga alok na humihingi ng malaking advance payment kapalit ng garantisadong approval.
05Ano ang dapat kong gawin kung hindi ako kwalipikado o may mali sa resulta ng assessment?
Kung hindi ka kwalipikado, suriin muna kung tama at kumpleto ang impormasyong inilagay mo, gaya ng buwanang kita, employment details, at mga kasalukuyang obligasyon. Maaari mong subukang muli kapag may nagbago sa iyong financial profile, ngunit iwasang magsumite nang paulit-ulit kung hindi kailangan. Kung may maling datos, hindi malinaw na desisyon, o problema sa privacy, gamitin ang support channel ng app at humingi ng paliwanag bago magbigay ng karagdagang impormasyon.


